Vad är räntetak?

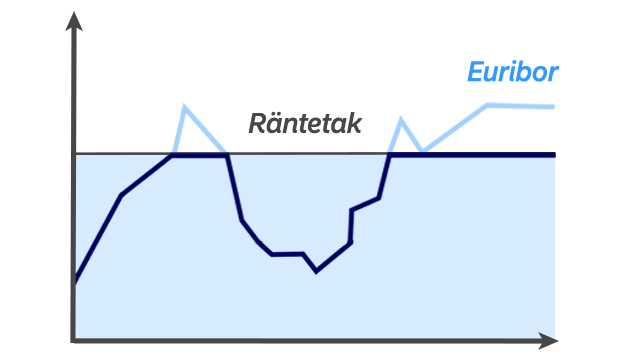
Räntetaket är ett alternativ för att skydda bostadslånet mot ränteuppgång. Med det säkerställer du en övre gräns som referensräntan inte kan överstiga under räntetakets giltighetstid. Med hjälp av räntetaket kan du skydda ditt nya eller befintliga bostadslån mot ränterisk.

När du skyddar ditt bostadslån med räntetak

  • säkerställer du en övre gräns för referensräntan på bostadslånet
  • kan du dra nytta av eventuell nedgång i euriborräntan
  • vet du den övre gränsen för bostadslånets månadsrat
  • kan du normalt ändra betalningsplanen och använda FlexAmortering.

Hur fungerar räntetaket?

Tack vare räntetaket överstiger lånets månadsrat inte den fastställda övre gränsen under räntetakets giltighetstid även om referensräntan skulle överstiga nivån för räntetaket. Månadsraten omfattar amorteringen av lånet och den totala räntan. Du kan välja att räntetakets giltighetstid är 3, 5, 7 eller 10 år. 

Hur mycket kostar räntetaket?

För räntetaket betalar du en separat skyddsavgift vars storlek fastställs utifrån räntetakets giltighetstid och nivå samt lånebeloppet. Du kan betala skyddsavgiften antingen som en del av en högre lånemarginal under skyddets giltighetstid eller som en engångsavgift när skyddet träder i kraft. 

Priset på räntetaket och taknivån fastställs slutgiltigt först vid tidpunkten när du tar ut lånet. För ett befintligt lån fastställs priset och taknivån slutgiltigt när skyddet ansluts till ditt lån. 

Är räntetak ett smart val?

Med hjälp av räntetaket kan du förutse utgifterna i din ekonomi för upp till 10 år framåt.

Vi planerar tillsammans ett lämpligt bostadslån för din ekonomi. Valet av räntan på bostadslånet och ränteskyddet påverkas bland annat av din ekonomiska situation, marknadsläget och hur stor risk du vill ta när det gäller ändringar i räntan på bostadslånet.

”Om du hellre vill att lånets månadsrat är förutsebar i stället för överraskningar, kan ränteskydd jämna ut marknadens svängningar och ge stöd för att planera din ekonomi på lång sikt”, säger Jussi Pajala som är verkställande direktör för Nordea Hypoteksbank.

Ett räntetak kan vara ett lämpligt alternativ för dig om du vill

  • ha en högsta nivå för referensräntan på ditt bostadslån under 3, 5, 7 eller 10 år
  • dra nytta av en eventuell räntenedgång
  • veta den högsta nivån för bostadslånets månadsrat för flera år framåt.

Vill du veta om räntetak passar dig?

Du kan diskutera räntetak för ett nytt bostadslån och andra alternativ för ränteskydd med oss redan i våra låneförhandlingar. Du kan även förse ditt befintliga bostadslån med ett räntetak i efterhand. 

Om du vill teckna räntetak i efterhand kan du kontakta vår kundtjänst. Enklast ringer du direkt från mobilbanken då du inte behöver identifiera dig separat för samtalet. Vi hjälper dig att välja den lämpligaste lösningen.

Svar på vanliga frågor om räntetak

Exempel på räntetak och effektiv ränta

Genom att ansluta räntetak till ditt lån ser du till att referensräntan på ditt lån inte överstiger den avtalade högsta nivån under skyddets giltighetstid.

Exempel: Du tar ett lån på 160 000 euro för en lånetid på 23 år. Lånets referensränta är 12 månaders euriborränta och marginal 0,47 % (3/2026). Du ansluter ett räntetak på 3,75 % för 10 år till ditt lån. Den totala räntan på ditt lån kan alltså stiga till högst 4,22 % under räntetakets giltighetstid. Den effektiva räntan är 3,4 % och omfattar en uppläggningsavgift på 640 euro och en avgift för automatisk debitering av lånets betalningsrat på 2,50 euro/månad. Den effektiva räntan har beräknats utan att beakta avgiften för räntetaket. Antalet betalningsrater är 276. Det sammanlagda beloppet av krediten och kreditkostnaderna är 228 767 euro. Månadsraten (annuitet) är 824 euro och den omfattar inte avgiften för räntetak som ska betalas separat.

Lånetiden samt beloppet av lånet och räntan är ett representativt exempel på Nordeas bostadslån. Exemplet är riktgivande och det har beräknats utifrån antaganden. Exemplet motsvarar inte nödvändigtvis den effektiva räntan på det lån som beviljas.

I samband med bostadsköpet ska du också betala avgifter för registrering av ägande och pantsättning av bostaden. Du ska också se till att försäkringarna för bostaden är i skick. Om det är fråga om en fastighet förutsätter vi att du har åtminstone en brandförsäkring. I vissa situationer behöver vi anlita en fastighetsmäklare för att fastställa värdet på bostaden. Då tar vi ut en avgift för det av dig.

Hjälp för bankärenden

Privatkunder