Mikä korkokatto on?

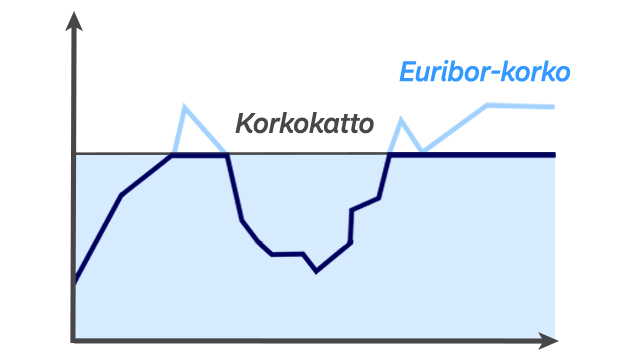
Korkokatto on yksi asuntolainan korkosuojaamisen vaihtoehdoista. Sen avulla saat viitekorolle maksimitason, jonka yli se ei nouse korkokaton voimassaoloaikana. Korkokaton avulla voit turvata uuden tai nykyisen asuntolainasi korkoriskiltä.

Kun turvaat asuntolainasi korkokatolla,

  • varmistat maksimitason asuntolainasi viitekorolle
  • voit hyötyä mahdollisesta euriborin laskusta
  • tiedät ylärajan asuntolainasi kuukausierälle
  • voit hakea normaalisti muutoksia maksuohjelmaan sekä käyttää LyhennysJoustoa.

Miten korkokatto toimii?

Korkokaton ansiosta lainan kuukausierä ei ylitä määriteltyä ylärajaa korkokaton voimassaoloaikana, vaikka viitekorko nousisi yli korkokattotason. Kuukausierä sisältää lainan lyhennyksen ja kokonaiskoron. Korkokaton voimassaoloajaksi voit valita 3, 5, 7 tai 10 vuotta. 

Paljonko korkokatto maksaa?

Korkokatosta maksat erillisen suojausmaksun, jonka suuruus riippuu korkokaton voimassaoloajasta, tasosta sekä lainasi määrästä. Voit maksaa suojausmaksun joko osana korkeampaa lainamarginaalia suojan voimassaoloaikana tai kertamaksuna suojauksen alussa. 

Korkokaton hinta ja kattotaso määräytyvät lopullisesti vasta lainasi nostohetkellä. Nykyiselle lainallesi hinta ja kattotaso määräytyvät lopullisesti silloin, kun suoja liitetään lainallesi. 

Kannattaako korkokatto?

Korkokaton avulla voit ennakoida taloutesi menoja jopa 10 vuodeksi eteenpäin.

Suunnittelemme yhdessä talouteesi sopivan asuntolainan. Asuntolainan koron sekä korkosuojauksen valintaan vaikuttavat muun muassa taloudellinen tilanteesi, markkinatilanne sekä millaista riskiä olet valmis ottamaan asuntolainan korkomuutosten osalta.

"Mikäli arvostat lainan kuukausierän ennakoitavuutta yllätysten sijaan, korkosuojaus tasapainottaa markkinavaihteluita ja tarjoaa tukea oman talouden suunnitteluun pidemmälle aikavälille," kertoo Nordea Kiinnitysluottopankin toimitusjohtaja Jussi Pajala.

Korkokatto voi olla sopiva vaihtoehto sinulle, kun haluat

  • maksimitason asuntolainasi viitekorolle 3, 5, 7 tai 10 vuodeksi
  • hyötyä mahdollisesta koron laskusta
  • tietää ylärajan asuntolainasi kuukausierälle useammaksi vuodeksi.

Haluatko tietää, sopiiko korkokatto sinulle?

Voit keskustella uuden asuntolainan korkokatosta sekä muista korkosuojaamisen vaihtoehdoista kanssamme jo lainaneuvottelussa. Korkokaton voit lisätä jälkikäteen myös nykyiselle asuntolainallesi. 

Kun haluat ottaa korkokaton jälkikäteen, voit olla yhteydessä asiakaspalveluumme. Helpoiten soitat suoraan mobiilipankista, jolloin sinun ei tarvitse erikseen tunnistautua puheluun. Autamme valitsemaan sinulle sopivan ratkaisun.

Kysymyksiä ja vastauksia korkokatosta

Esimerkki korkokatosta ja todellisesta vuosikorosta

Voit liittää lainaasi korkokaton, jolloin lainasi viitekorko ei nouse korkokaton voimassaoloaikana yli sovitun maksimitason.

Esimerkki: Otat lainaa 160 000 euroa ja laina-ajaksi sovitaan 23 vuotta. Lainan viitekoroksi sovitaan 12 kuukauden euribor ja marginaaliksi 0,47 % (3/2026). Valitset lainaasi 10 vuodeksi 3,75 % korkokaton. Lainasi kokonaiskorko voi korkokaton voimassaoloaikana siis nousta korkeintaan 4,22 %:iin. Todellinen vuosikorko on 3,4 % ja siihen sisältyy 640 euron avausmaksu sekä lainan maksuerän automaattinen veloitus 2,50 euroa/kk. Todellisen vuosikoron laskemassa ei ole huomioitu korkokaton palkkiota. Maksuerien lukumäärä on 276 kpl. Luoton ja luottokustannusten yhteismäärä on 228 767 euroa. Kuukausimaksu (annuiteetti) on 824 euroa, joka ei sisällä erikseen maksettavaa korkokattomaksua.

Laina-aika sekä lainan ja koron määrä ovat edustava esimerkki Nordean asuntolainoista. Esimerkki on suuntaa antava, ja on laskettu käyttäen oletuksia. Esimerkki ei välttämättä vastaa myönnettävän lainan todellista vuosikorkoa.

Asunnon oston yhteydessä sinulle tulee lisäksi maksettavaksi myös asunnon omistuksen ja panttauksen rekisteröintiin liittyviä kuluja. Sinun tulee myös huolehtia, että asuntosi vakuutukset ovat kunnossa ja kiinteistön osalta edellytämme vähintään palovakuutusta. Joissain tilanteissa asunnon arvon määrittämiseen tarvitsemme kiinteistönvälittäjän apua, jolloin siitä peritään sinulta kulu.