Lasten raha siirtyi säästöpossusta mobiilisovellukseen

Essi Hellén muistaa, kuinka hänen lapsuudessaan kolikoita kerättiin säästöpossuun, ja niiden määrä ratkaisi, kuinka monta irtokarkkia sai kioskilla ostettua. 

Nyt hänen 13-vuotiaalle tyttärelleen Siirille raha näyttäytyy aivan eri tavalla – puhelimesta näkyvänä tilin saldona ja kortilla tehtyinä maksuina. 

Moni muukin asia on muuttunut. Siiri ei ole vielä mennyt kesätöihin, eikä Essi ole varma, saavatko nykynuoret töitä enää niin helposti kuin ennen. Toki Siirillä on ollut ainutlaatuinen mahdollisuus tehdä äitinsä rinnalla esiintymistöitä, ja niistä ovat kertyneet myös ensimmäiset omat tienestit.

Raha näyttää ja tuntuu erilaiselta lapsille ja nuorille kuin ennen. Sen myötä myös vanhempien tapa puhua rahasta omille lapsille on muuttunut. 

Myös Essi on kokenut, että hän ei voi enää tukeutua vain omiin lapsuuden kokemuksiinsa.
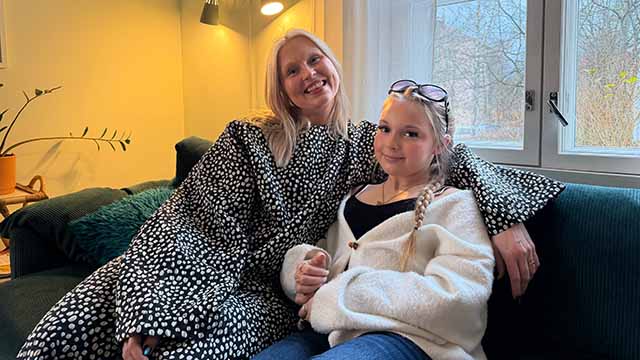
Essi ja Siiri

Essi ja Siiri - Small

Essi Hellén on suomalainen näyttelijä ja luovan alan ammattilainen, joka tunnetaan lukuisista tv-sarjoista ja elokuvista. Siiri on seurannut äitinsä jalanjälkiä näyttelijänä. Yhdessä he tekevät videoita myös someen.

Essi on tavattavissa Nordean ja Visan järjestämässä Rahahetki Meet & Greet -tapahtumassa. Tapahtuma on täynnä, mutta voit vielä ilmoittautua jonoon.

Tutustu ohjelmaan ja ilmoittaudu jonoon 

Kotona opittuja arvoja testataan ensimmäisten ostosten myötä

Milloin ja missä tilanteissa lapsen kanssa sitten kannattaisi alkaa puhua rahasta? Essin mielestä mahdollisimman aikaisin, eli mielellään jo ennen kuin lapsi alkaa käyttää omaa rahaa. 

Hänelle tärkeisiin arvoihin on kuulunut se, että lapsetkin ymmärtäisivät, että toisissa perheissä taloudelliset tilanteet voivat olla erilaiset. 

”Kaikilla ei ole välttämättä samoja mahdollisuuksia. Vaikka rahaa olisi itsellä käytettävissä, kaikkea ei tarvitse kuluttaa”, Essi painottaa.

Rahasta puhuminen saa tuulta siipiensä alle viimeistään silloin, kun lapsi alkaa saada omaa rahaa ja tehdä ostoksia itse. Siirin mielestä oma raha auttaa ymmärtämään, ettei kaikkea voi saada.

”Kun saa itse päättää tietyn rahasumman käytöstä, huomaa ettei kaikkea voi ostaa eikä rahaa tule rajattomasti”, Siiri toteaa.

Kun hän lähtee kaveriensa kanssa kaupungille, äiti saattaa lupautua kustantamaan ruokailun, mutta mahdolliset heräteostokset pitää maksaa itse.

Oma pankkikortti voi myös opettaa rahankäyttöä

Siiri sai aikoinaan oman pankkikortin jo melko varhain, noin 9-vuotiaana. Kaveripiirissä ei vielä tällöin ollut pankkikorttia kenelläkään muulla.

Ajatus omasta kortista syntyi siitä, kun Siiri näki vanhempiensa maksavan kortilla ja koki sen helpommaksi kuin käteisellä maksamisen.

Myös Essin mielestä pankkikortti oli turvallinen tapa opetella itsenäisyyttä, kun käyttötilin saldo pidettiin sopivan pienenä. 

”Jos lapsi käyttää kaikki tilillä olevat kahdeksan euroa, niin siitä ei talous kaadu.”

Essi muistaa, kuinka tyttären kortin käytöstä alkoi jossain vaiheessa kertyä äidille pientä työnsarkaa, kun piti olla tarkistamassa, onko tilillä vielä riittävästi rahaa. Myöhemmin, kun Siiri sai oman mobiilipankin, äidin arki helpottui.

”Kun nuori näkee itse rahatilanteensa, vanhemman ei tarvitse toimia jatkuvasti välikätenä”, Essi toteaa.

Nordea Visa Debit sopii ensimmäiseksi kortiksi

Nordea Debit - sideways - small

Nordea Debit -kortilla nuori voi maksaa kaupassa, puhelimella, verkossa ja reissussa.

Kortin turva-asetuksista voi määrittää, missä ja miten kortti toimii. 

Tutustu Nordea Debit -korttiin

Näkymä omaan tiliin voi kannustaa lasta säästämään

On vaikea määrittää tiettyä ikää, jolloin kukin lapsi olisi valmis siirtymään seuraavaan vaiheeseen ja ottamaan lisää vastuuta omissa raha-asioissa. Iän sijasta vanhemman voikin olla parempi seurata lapsen omia valintoja rahan kanssa. 

”Hyvä merkki voisi olla, että lapsi ei heti käytä kaikkea saamaansa rahaa, vaan on esimerkiksi valmis säästämään jotain tavoitetta varten”, Essi sanoo. 

Siirin kohdalla säästämiseen on liittynyt usein selkeä päämäärä, kuten ulkomaanmatka.  

”Ennen matkaa käyttörahaa tulee kerättyä kotitöillä, koiraa ulkoiluttamalla ja myymällä vaatteita”, Siiri kertoo. 

Kun tavoite on konkreettinen ja kiinnostava, rahan hankkimiseen ja säästämiseen on helpompi sitoutua. 

Myös mahdollisuus seurata mobiilipankista itse omaa rahatilannetta tukee tavoitteisiin pääsemistä. 

Aikuiset saattavat olla huolissaan, kun raha ei ole enää samalla tavalla konkreettista kuin ennen. Siirin mielestä mobiilipankin käyttö voi kuitenkin auttaa nykynuoria hahmottamaan omaa rahatilannetta jopa paremmin kuin äidin lapsuudessa.  

Ainakaan enää säästöpossun kolikoita ei tarvitse olla kasaamassa pinoihin, jotta tietäisi, kuinka lähellä on omia tavoitteitaan ja unelmiaan.

Milloin eri pankkipalveluita kannattaa harkita lapselle?

Lapsen rahataitojen kehittyessä yhä useampi pankkipalvelu voi tarjota turvaa ja joustavuutta sekä lapsen että huoltajan arkeen. Kokosimme alle suosituksia siitä, milloin eri pankkipalveluita kannattaa harkita lapsellesi. 

  • Käyttötilillä ei ole ikärajaa, mutta käytännöllisin ajankohta sen avaamiseen on silloin, kun lapsi alkaa itse ansaita esimerkiksi viikkorahaa tai ensimmäisiä kesätyörahoja. Käyttötili avataan kuitenkin viimeistään, kun ensimmäinen oma pankkikortti tulee ajankohtaiseksi.
  • Nordea Debit -kortin voi avata jo 6-vuotiaalle lapselle. Vanhempien kannattaa kuitenkin arvioida lapsen tarpeiden ja taitojen mukaan, milloin hän on valmis hallitsemaan aineetonta rahaa. 
  • Mobiilipankin käyttöä varten lapsi tarvitsee pankkitunnukset sekä älypuhelimen tai tabletin. Pankkitunnuksille ei ole ikärajaa. Niiden hankkimista kannattaa kuitenkin harkita vasta siinä kohtaa, kun lapsi haluaa alkaa seurata omia tilejään ja rahankäyttöään. Yksi hyvä hetki tähän on se, kun lapselle hankitaan oma pankkikortti.
  • Mobiilimaksaminen eli puhelimella maksaminen edellyttää käytännössä miltei aina oman älypuhelimen hankkimista lapselle. Suosituimmat mobiilimaksamisen keinot, kuten Apple Pay:n ja Google Pay:n, voi ottaa käyttöön 13-vuotiaana.