.svg)
Tässä julkaisussa
- Vahva tuloskasvu tukee osakkeita
- Tekoälybuumi jatkuu
- Vuosi edennyt vahvasti Helsingin pörssissä
- Korot nousivat kesän aikana
Omaisuuslajit
Tuloksia ja tekoälyä
Alueelliset osakemarkkinat
Tekoälybuumi jatkuu
Kotimaiset osakkeet
Vuosi edennyt vahvasti Helsingin pörssissä
Korkomarkkinat
Korot nousivat kesällä ylemmäksi
Osakemarkkinoilla nähtiin elokuussa uusia huippuja vahvan tuloskauden vanavedessä. Pitkien korkojen nousu, Hormuzinsalmen tilanne ja tekoälyinvestointien kannattavuus huolettivat sijoittajia. Nämä teemat heiluttelevat kursseja jatkossakin, mutta yritysten vahva tuloskasvu ja houkuttelevat tuottonäkymät vetävät lopulta pidemmän korren. Pidämme osakkeet ylipainossa sijoitussuosituksissamme.
Kovin tuki osakekurssien nousulle on tänä vuonna saatu yritysten alati paranevista tulosnäkymistä. Tekoäly ja suuret teknologiayhtiöt ovat hallinneet keskustelua, mutta tuloskasvu on vihdoin tänä vuonna levinnyt lähestulkoon kaikille aloille. Samalla sijoittajat ovat alkaneet arvioida aiempaa tarkemmin mittavien tekoälyinvestointien kannattavuutta, minkä seurauksena teknologiayhtiöiden kurssit ovat heilahdelleet voimakkaasti. Tällä hetkellä sijoittajat suhtautuvatkin historiallisen epäileväisesti teknologia-alan kasvunäkymiin kovasta kurssinoususta huolimatta. Tämä tarjoaa toisaalta puskuria, jos näkymät heikentyvät ja toisaalta erinomaisia tuottomahdollisuuksia, jos tekoälykehitys etenee ennakkoarvioiden suuntaisesti.

Päästrategi
Nordea Varallisuudenhoito
Talouskasvu on etenkin Yhdysvalloissa hidastunut alkuvuodesta, mutta kulutus ja työmarkkinat ovat säilyneet kohtuullisen vahvoina. Euroopassakin kehitys on ollut pelättyä parempaa. Maailmantalous näyttää siis kasvavan riittävästi tukeakseen yritysten tuloskasvua, eikä näkyvissä ole sellaista hidastumista, joka muuttaisi nopeasti markkinoiden kokonaiskuvaa.
Korkojen nousu ja energian hinnan vaihtelut lisäävät epävarmuutta. Korkeampi korkotaso voi hillitä osakekurssien nousua, mutta se on samalla tehnyt korkosijoituksista aiempaa houkuttelevampia. Myös osakkeiden näkymät ovat parantuneet, sillä yritysten tulosodotukset ovat nousseet kursseja nopeammin. Sijoittajalle onkin nyt tarjolla aiempaa parempia tuottomahdollisuuksia kautta linjan.
Sijoittajan on hyvä varautua myös siihen, ettei kurssinousu jatku keskeytyksettä. Kurssien heilunta kuuluu sijoittamiseen myös nousumarkkinoilla, mutta vahvat tulokset, riittävä talouskasvu ja parantuneet tuottonäkymät puoltavat edelleen osakkeita. Siksi pidämme osakkeet ylipainossa. Nordean rahastoista kansainvälisille osakemarkkinoille laajasti hajauttavan vaihtoehdon tarjoaa esimerkiksi Nordea Maailma Enhanced*.
Osakemarkkinat nousivat elokuussa maltillisesti teknologiaosakkeiden rauhoittumisen myötä. Tekoälybuumi jatkuu, mutta uusien kilpailijoiden myötä tämän hetken tähtiyritysten kannattavuus voi heikentyä. Toisen vuosineljänneksen tuloskausi yllätti vahvuudellaan, kun kohonneen energianhinnan vaikutukset jäivät lieviksi. Pidämme kehittyvät markkinat ylipainossa, sillä Aasian teknologiayhtiöiden kasvu on vahvaa ja arvostustaso yhä maltillinen. Sektoritasolla ylipainotamme teknologiaa, rahoitusta ja teollisuutta.
Teknologiaosakkeiden heinäkuinen kurssiheilunta rauhoittui elokuussa, ja osakemarkkinoiden suunta oli lievästi ylöspäin. Puolijohdeyhtiöiden osakekurssit ovat edelleen selvästi kesäkuun huippujen alapuolella, ja kovan tuloskasvun myötä kuluvan vuoden arvostuskertoimet ovat laskeneet houkutteleviksi. Tämä heijastaa huolia yhtiöiden ennätyskorkean hinnoitteluvoiman kestävyydestä. Esimerkiksi muistisiruja valmistavien yritysten myyntikatemarginaalit ovat tällä hetkellä lähes 80 prosentin tasolla, mikä ei arvatenkaan tule jatkumaan ikuisesti. Vahva volyymikasvu tukee toimialan tämän ja ensi vuoden näkymiä, mutta kiinalaisen kilpailun tuomaa uhkaa pidemmän aikavälin hinnoittelulle ei kannata aliarvioida.
Teknologiasektorin sisällä onkin viime viikkoina nähty jonkin verran siirtymää suurempiin ja vakaampiin yhtiöihin. Velkavivutettujen, yksittäisiin teknologiayhtiöihin kohdistuvien ETF:ien kysyntä on kääntynyt laskuun, mikä kertoo spekulatiivisten positioiden purkamisesta. Tätä voi pitää tervetulleena kehityksenä, ja se voi enteillä äärimmäisen kurssiheilunnan vähenemistä.
Mediakeskustelu tekoälykuplasta jatkuu, ja kalliiden datakeskusinvestointien lopullisesta kannattavuudesta ei olekaan varmuutta. Tekoälyn tuomat hyödyt yhteiskunnalle ovat sen sijaan jo selvemmin näkyvissä, kun yhä useammassa yrityksessä ja kotitaloudessa on otettu käyttöön tekoälyyn pohjautuvia sovelluksia. Kiinalaisten yritysten kehittämät edullisemmat tekoälymallit ovat tulleet suosituiksi myös Yhdysvalloissa ja Euroopassa, mikä on osaltaan painanut tekoälyn käyttökustannuksia alaspäin ja lisännyt sen käyttöä myös pienemmissä yrityksissä.
Sijoitusstrategi
Nordea Varallisuudenhoito
Pidämme aluesuosituksissamme kehittyvät osakemarkkinat ylipainossa. Alueen tuloskasvuennusteita on jälleen nostettu, ja tälle vuodelle odotetaan jopa 70 prosentin tuloskasvua. Näin korkea kasvuluku selittyy Korean ja Taiwanin puolijohdeyhtiöiden vahvalla kehityksellä, mutta kehitys oli pääosin myönteistä myös muissa Aasian maissa. Brasilian osakemarkkinoilla on alettu jännittämään lokakuun presidentinvaaleja, jossa vastakkain ovat vasemmistolainen istuva presidentti Lula da Silva sekä laitaoikeiston ehdokas Flavio Bolsonaro. Markkinoilla toivotaan Bolsonaron voittoa, ja Brasilian pörssi liikkuu nyt pitkälti uusimpien gallup-tulosten perässä. Nordean rahastoista kehittyville osakemarkkinoille laajasti hajauttavan sijoitusvaihtoehdon tarjoaa esimerkiksi Nordea Kehittyvät Osakemarkkinat*.
Euroopan osakemarkkinat pidämme alipainossa muita alueita hitaamman tuloskasvun vuoksi. Kesän aikana julkistetut talousluvut ovat kuitenkin olleet pääsääntöisesti odotettua vahvempia, eikä energianhinnan nousu ole kuristanut Euroopan talouskasvua pelätysti. Vahvistuvasta talouskehityksestä saatiin todisteita myös toisen vuosineljänneksen tuloskaudella, joka oli selvästi odotuksia parempi. Eurooppalaisten yritysten liikevaihto kasvoi 11 prosenttia edellisestä vuodesta, ja tuloskasvu ylsi peräti 24 prosenttiin. Vastaavaa tuloskasvua ennustetaan myös vuoden toiselle puoliskolle, ja hyvin menneen alkuvuoden jälkeen kovat kasvuennusteet vaikuttavat aikaisempaa realistisemmilta. Lähi-idän kriisi ei ole kuitenkaan vielä ohi, ja talven lähestyessä etenkin nesteytetyn maakaasun hinta voi nousta. Vuoden 2022 kaltaiset huippulukemat eivät kuitenkaan ole todennäköisiä.
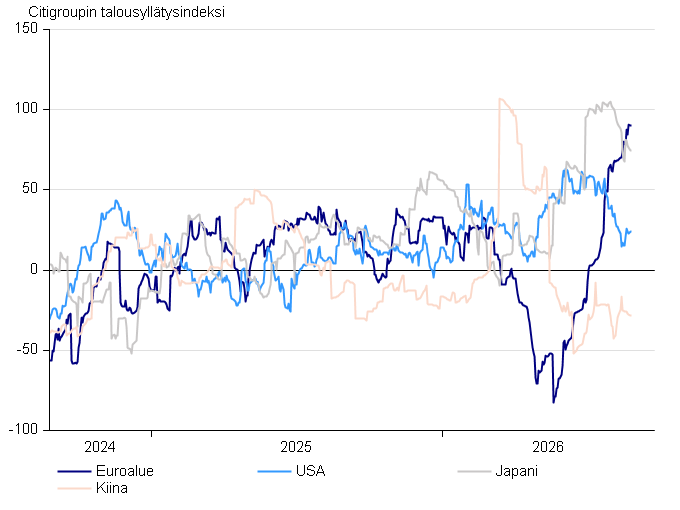
Kuvassa: Euroalueen talousluvut ovat olleet ekonomistien ennusteita parempia kesän aikana. Tämä näkyy Citbankin laskeman euroalueen talousyllätysindeksin voimakkaana käänteenä ylöspäin.
Globaaleissa toimialasuosituksissa pidämme teknologiasektorin, rahoituksen ja teollisuuden ylipainossa. Rahoitussektorin näkymät ovat suotuisat sekä Euroopassa että Yhdysvalloissa, kun investointien kasvu piristää lainojen kysyntää ja investointipankkitoiminta sekä varainhoito kehittyvät vahvasti. Teollisuuden tilauskirjat ovat hyvässä kasvussa, kun investoinnit puolustukseen, infrastruktuuriin ja energiamurrokseen jatkuvat. Päivittäistavarat jatkavat alipainossa.
Vuosi on jatkunut kansainvälisillä osakemarkkinoilla mallikkaasti vahvan viime vuoden jälkeen. Lähi-idän kriisin vaikutukset ovat jääneet rajallisiksi, ja vuoden toisen neljänneksen tuloskauden viestien myötä Helsingin pörssin kurssikehitys on ollut vahvaa. Tuloskasvunäkymät pysyivät vakaina vuoden toisen neljänneksen tuloskauden aikana, mutta kommentit tulevasta olivat erityisesti syklisten toimialojen osalta rohkaisevia. Viime vuonna vahvasti tuottanut Helsingin pörssi on elokuun loppupuolella noussut vuoden alusta reilut 14 prosenttia.
Suomen talous on vihdoin kääntynyt laaja-alaiseen kasvuun yksityisen kulutuksen ja teollisuuden vetämänä. Näkymät ovat piristyneet edelleen kesän aikana huolimatta Lähi-idän kriisin myötä nousseista koroista ja energian hinnoista. Vientisektorin tilaukset ja tuotanto ovat olleet hyvässä nosteessa viimeisen vuoden aikana. Etenkin konepaja-, teknologia- ja puolustusteollisuudessa tilaukset ovat kasvaneet voimakkaasti, mikä tukee tavaraviennin kasvunäkymiä.
Suomen kuluttajien luottamus jatkoi elokuussa kohenemistaan, ja luottamus on nyt pitkän aikavälin keskitasolla. Arviot oman talouden nykytilasta sekä Suomen talouden näkymistä paranivat, ja odotukset kuluttajien oman talouden kehityksestä pysyivät pitkän aikavälin keskiarvon tuntumassa. Iranin sodan myötä nousseet polttoaineiden hinnat sekä kohonnut korkotaso ovat kuitenkin omiaan hieman hidastamaan ostovoiman kasvua. Kesän korttidatan perusteella yksityinen kulutus on kuitenkin jatkunut pirteänä jarruttavista tekijöistä huolimatta.
Huolimatta Lähi-idän kriisistä Helsingin pörssille tärkeän teollisuuden näkymien piristyminen on jatkunut sekä Euroopassa että Yhdysvalloissa. Viestit suhdanteen piristymisestä ovat heijastuneet positiivisena kurssikehityksenä alkuvuoden aikana. Erityisesti teollisuus, energia ja tekoälyteeman osakkeet ovat kehittyneet vahvasti. Vuoden toisen neljänneksen tuloskauden rohkaisevien viestien myötä pörssikurssit ovat jatkaneet nousu-uralla.
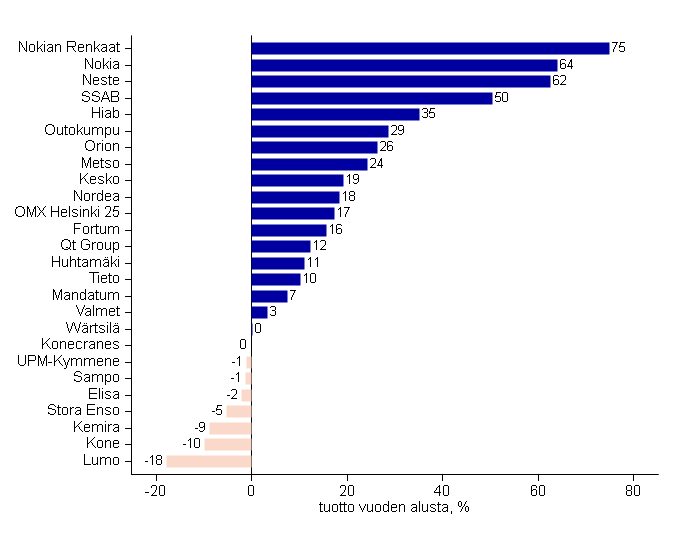
Suurimmista yhtiöistä isoimmat tulosennustenostot viimeisen kolmen kuukauden aikana on nähty Nesteen, Nokian Renkaiden ja Hiabin kohdalla. Vuoden alusta mitattuna heikoimmat tuotot ovat kirjattu korkojen noususta kärsivälle Lumolle, Koneelle sekä Kemiralle. Nousukärjessä elokuun lopun tuotoissa sen sijaan ovat energia- ja tekoälyteemoista hyötyvät Nokia, Neste sekä Nokian Renkaat.

Osakestrategi
Nordea Varallisuudenhoito
Toisen neljänneksen tuloskauden aikana sijoittajien kiinnostus kohdistui yhtiöiden viesteihin Lähi-Idän kriisin vaikutuksista kuluvan vuoden näkymiin sekä taloussuhdanteen vaikutuksista liiketoiminnan kasvunäkymiin. Kokonaisuudessaan tuloskauden lopputulema oli numeroiden valossa lähes ennakoidun mukainen, mutta yhtiökohtaisia eroja toki löytyi. Yritysten kuluvan vuoden sekä tulevien vuosien tuloskasvunäkymät säilyivät vakaina tuloskauden aikana.
Helsingin pörssin arvostus on alkuvuoden kurssinousun jälkeen asettunut hieman oman historiansa keskiarvon yläpuolella. Ennakoitu talouden ja erityisesti teollisuuden elpyminen Euroopassa tukee Helsingin pörssin tuloskasvunäkymiä. Tämän hetkinen arvostustaso ei aiheuta päänvaivaa, mutta kuten aina yhtiövalinnoissa on syytä tasapainottaa sekä syklisiä että vakaita yhtiöitä.
Korkomarkkinat kokivat kesällä poikkeuksellisen voimakkaan korjausliikkeen, kun pitkät valtionlainakorot nousivat sekä Euroopassa että Yhdysvalloissa korkeimmille tasoilleen vuosiin. Elokuun loppua kohti markkinoilla nähtiin kuitenkin merkkejä rauhoittumisesta. Korkojen nousun seurauksena korkosijoittajalle on tarjolla huomattavasti parempaa juoksevaa tuottoa kuin mihin viime vuosina on totuttu. Syksyn aikana huomio kohdistuu erityisesti keskuspankkien päätöksiin, inflaatiokehitykseen ja valtioiden kasvavaan velanottoon. Korkojen nopean laskun sijaan markkinat ovat siirtyneet ympäristöön, jossa korot voivat pysyä koholla pidemmän aikaa.
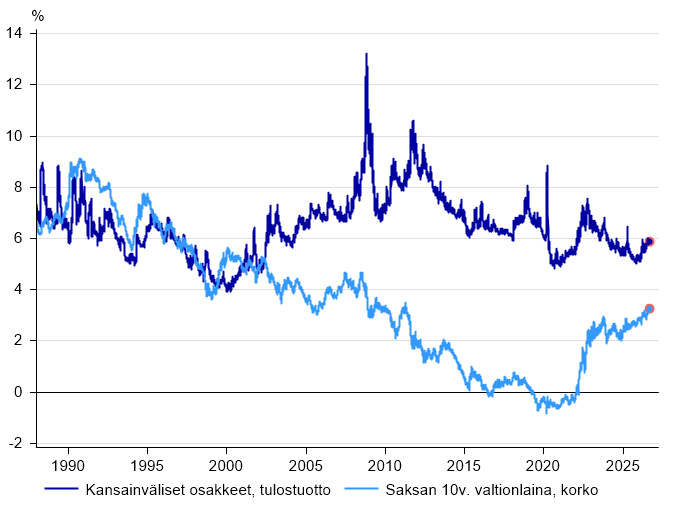
Kesän aikana korkomarkkinoiden suurin puheenaihe oli pitkien valtionlainakorkojen nousu. Yhdysvalloissa 30-vuotisen valtionlainan korko nousi korkeimmilleen sitten vuoden 2007, kun öljyn hinnan kohoaminen ja inflaatiohuolet lisäsivät sijoittajien epävarmuutta. Myös euroalueella korkotaso nousi selvästi. Saksan 10-vuotisen valtionlainan korko kävi korkeimmillaan 3,3 prosentissa ja Ranskan vastaava korko nousi korkeimmalle tasolleen lähes kahteen vuosikymmeneen.
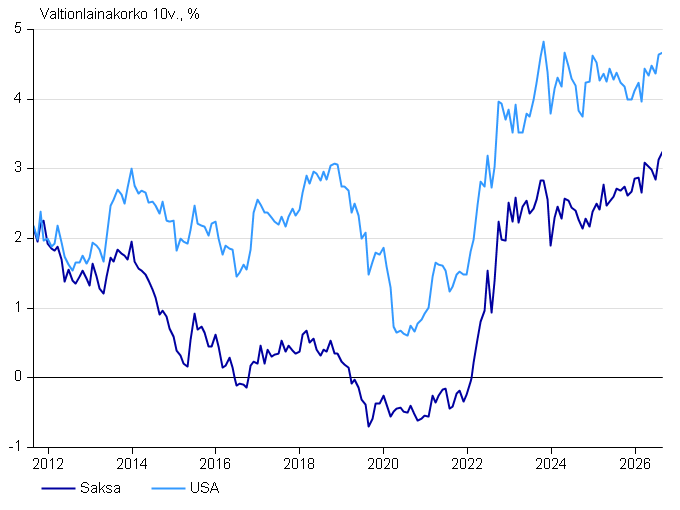
Kuvassa: Korot nousivat kesällä. Saksan 10v. korko on noussut 3,3 prosenttiin ja Yhdysvaltain 10v. korko 4,7 prosenttiin.
Korkojen nousun taustalla vaikutti useita samanaikaisia tekijöitä. Inflaatiopaineiden lisäksi markkinoita kuormittivat valtioiden suuret rahoitustarpeet sekä yritysten kasvava velanotto. Erityisesti teknologia-alan mittavat investoinnit tekoälyinfrastruktuuriin ovat lisänneet velkarahoituksen kysyntää ja kilpailua sijoittajien pääomista. Kun markkinoille tulee samanaikaisesti runsaasti uusia velkakirjoja, sijoittajat vaativat niiltä korkeampaa tuottoa, mikä näkyy korkojen nousuna.
Elokuun loppupuolella markkinoita rauhoitti Yhdysvaltain valtiovarainministeriön päätös kasvattaa valtionlainojen takaisinosto-ohjelmaa. Toimenpide lisäsi markkinoiden likviditeettiä ja helpotti hetkellisesti korkomarkkinoiden painetta. Vaikka korot laskivat hieman kesän huipputasoilta, yleiskuva pysyy edelleen haastavana, sillä inflaatiopaineet ja velkaantuminen pitävät korkotason korkealla.
Syksyn korkomarkkinoilla seurataan tarkasti keskuspankkien korkopäätöksiä. Yhdysvalloissa markkinat arvioivat mielenkiinnolla Fedin uuden pääjohtajan Kevin Warshin linjauksia ja toimintatapaa. Vaikka välittömät koronnosto-odotukset ovat hieman vaimentuneet, markkinoilla uskotaan pitkien korkojen pysyvän korkealla vielä pitkään. Fedin viestintätapa on Warshin myötä muuttunut aiempaa vaikeammin ennakoitavaksi, mikä voi lisätä korkomarkkinoiden heiluntaa jatkossa.
Euroalueella Euroopan keskuspankin tilanne on tällä hetkellä haastava. Talouskasvu on piristymässä ja samalla energian hintaan liittyvät riskit luovat inflaatiopainetta. EKP piti heinäkuussa talletuskoron 2,25 prosentissa ja suuri osa sijoittajista odottaa EKP:n nostavan ohjauskorkoa syyskuun kokouksessa. Euribor-korot ovat nousseet korkeammalle Lähi-idän konfliktin myötä, ja markkinat uskovat niiden pysyvän koholla myös ensi vuoden aikana.

Sijoitusstrategi
Nordea Varallisuudenhoito
Yrityslainamarkkinoilla tilanne on kaksijakoinen. Toisaalta korkean korkotason ansiosta yrityslainojen tarjoama juokseva tuotto on noussut erittäin houkuttelevaksi. Toisaalta yritysten vahva tuloskehitys on painanut luottoriskimarginaalit historiallisen matalille tasoille. Laadukkaiden investment grade -yrityslainojen näkymät ovat edelleen varsin vakaat. Yritysten taseet ovat pääosin kunnossa, ja sijoittajien kiinnostus korkealaatuisiin korkosijoituksiin pysyy vahvana. Mikäli talouden kasvunäkymässä ei tapahdu suuria muutoksia, voidaan riskimarginaalien odottaa pysyvän suhteellisen vakaina. High yield -luokitettujen yhtiöiden maksuhäiriöiden määrän odotetaan pysyvän maltillisena tulevina kuukausina. Korkeammat korot ja rahoitusolosuhteiden kiristyminen on suurin riski heikon luokituksen yhtiöiden rahoituksen saamiselle.
Kulunut vuosi on ollut korkosijoittajalle haastava, sillä korkojen nousu on painanut olemassa olevien joukkolainojen markkina-arvoja. Samalla juuri tämä korkojen nousu on kuitenkin parantanut tulevia tuotto-odotuksia merkittävästi. Uusien korkosijoitusten tarjoama juokseva tuotto on nyt korkeimmillaan lähes kahteen vuosikymmeneen, mikä luo aiempaa vahvemman lähtökohdan tuleville vuosille. Korkosalkussa suosittelemme peruspainoa kaikille joukkolainaluokille. Nordean rahastoista hajautetusti korkomarkkinoille sijoittaa esimerkiksi Säästö Korko*. Rahamarkkinasijoitukset ovat sijoitusnäkemyksessämme alipainossa.
Syyskuu 2026
| Omaisuuslajit | Suositus | Suhteessa peruspainoon (%-yks.) |
|---|---|---|
| Osakkeet | Ylipaino | +5 |
| Joukkolainat | Peruspaino
| 0 |
| Rahamarkkinat | Alipaino | -5 |
| Osakemarkkinat | Suositus | Suhteessa peruspainoon (%-yks.) | Suositusosuus |
|---|---|---|---|
| Pohjois-Amerikka | Peruspaino
| 0 | 50 % |
| Länsi-Eurooppa | Alipaino | -5 | 10 % |
| Suomi | Peruspaino | 0 | 15 % |
| Japani | Peruspaino | 0 | 5 % |
| Kehittyvät markkinat | Ylipaino | 5 | 20 % |
Joukkolaina-
| Suositus | Suhteessa peruspainoon (%-yks.) | Suositusosuus |
|---|---|---|---|
| Valtionlainat | Peruspaino | 0 | 30 % |
| Yrityslainat | Peruspaino | 0 | 50 % |
| Riskiyrityslainat | Peruspaino | 0 | 20 % |
| Kehittyvät korkomarkkinat | Peruspaino | 0 | 0 % |
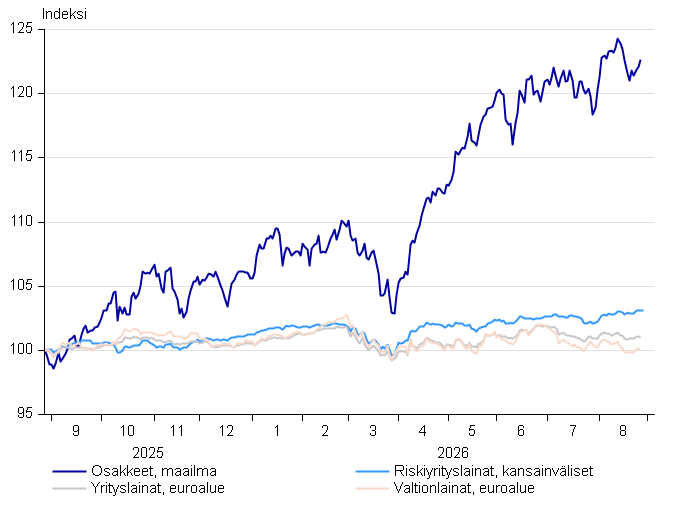
Kuvassa: Tuotot viimeisten 12 kuukauden ajalta: Globaalit osakkeet 22,6 %, Kansainväliset riskiyrityslainat 3,1 %, Euroalueen yrityslainat 1,0 %, Euroalueen valtionlainat 0,0 %.
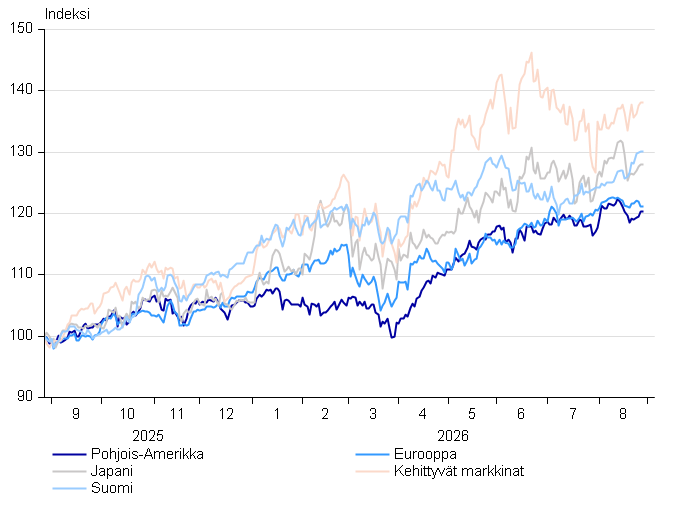
Kuvassa: Tuotot viimeisten 12 kuukauden ajalta: Pohjois-Amerikka 20,3 %, Eurooppa 21,2 %, Japani 27,9 %, Kehittyvät markkinat 38,1 %, Suomi 30,0 %.
Vastaava toimittaja
Antti Saari, Nordea Varallisuudenhoito
antti.saari@nordea.com
Sisällön tuotanto
Hertta Alava, Ville Korhonen, Antti Saari, Teemu Mäkelä
Rekisteröity osoite ja kotipaikka
Nordea Bank Oyj
Satamaradankatu 5, Helsinki, 00020 NORDEA
Y-tunnus 2858394-9
* Tärkeää tietoa
Sijoituspalvelut tarjoaa Nordea Bank Oyj. Viestissä mainittujen tuotteiden liikkeeseenlaskija on Nordea Funds Oy.
Tässä artikkelissa kerrotut tiedot on tarkoitettu ainoastaan yleisiksi tuotetiedoiksi. Ne eivät muodosta täydellistä kuvausta mainituista tuotteista tai niihin liittyvistä riskeistä. Niitä ei tule pitää sijoitusneuvoina tai -suosituksina. Muistathan, että sijoittamiseen liittyy aina riskejä. Sijoitusten tuotto voi vaihdella ja pääoman voi jopa menettää osittain tai kokonaan. Historiallinen tuotto ei ole tae tulevasta. Tutustu sijoitustuotteiden tietoihin, asiakirjoihin ja avaintietoesitteisiin ennen sijoituspäätöksen tekoa.
Tämä artikkeli sisältää markkinointiviestintää.