Höststorm

Det höga oljepriset, Frankrikes skuldbörda, mellanårsvalet i USA och de många frågorna kring artificiell intelligens höll placerarna på helspänn i oktober. De breda aktieindexen utvecklades relativt lugnt, men många av de hetaste aktierna i AI-boomen uppvisade kraftiga kursrörelser. Historiskt sett har aktiemarknaden utvecklats starkt under månaderna efter mellanårsvalen i USA, när den politiska osäkerheten avtar. Vi fortsätter därför att övervikta aktier trots höststormarna.

Kraftiga kursrörelser i tekniksektorn

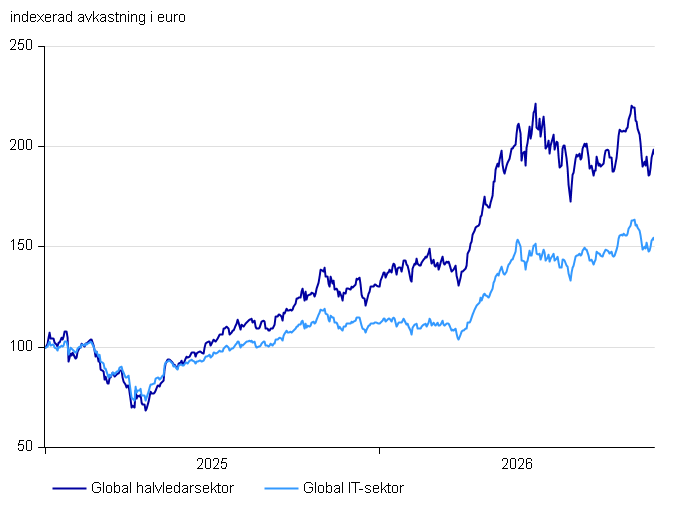
Det globala teknikindexet steg i början av oktober till den högsta nivån någonsin, men har sedan dess korrigerat nedåt med cirka 10 procent. Välbekanta orosmoment, såsom farhågor om överinvesteringar och blygsam avkastning på investeringarna, har åter kommit upp till ytan. Detta har lett till kursnedgångar framför allt i halvledarsektorn, vars framtidsutsikter är starkt beroende av hur snabbt AI-investeringarna ökar.
Sijoituskatsaus - IT ja puolijohde_SVE.png

Företagen är fortfarande mycket positiva och räknar med att AI-boomen fortsätter med full kraft under de närmaste åren. Den koreanska minneschiptillverkaren SK Hynix uppgav att orderstocken är full fram till 2029 och att chipbristen väntas bestå till 2030. Konkurrenten Samsung redovisade i sin tur ett rörelseresultat på 80 miljarder dollar för tredje kvartalet, vilket är ett nytt världsrekord bland teknikbolag. Båda bolagens aktiekurser har sjunkit kraftigt från toppnivåerna, och enligt de nuvarande resultatprognoserna för de kommande 12 månaderna ligger aktiernas P/E-tal på omkring tre. En så pass låg nivå är ändå inte bestående, så antingen sänks resultatprognoserna betydligt inom kort eller så stiger aktiekurserna avsevärt.

Kraftiga kursrörelser har även setts utanför halvledarsektorn. Stigande räntor och större kreditriskpremier har drivit upp finansieringskostnaderna, vilket innebär utmaningar för de mest skuldsatta företagen. Under de senaste veckorna har marknaden ägnat uppmärksamhet särskilt åt så kallade neocloud-företag som bygger datacenter för att hyra ut beräkningskapacitet till sina kunder. Neocloud-företag är vanligtvis mycket högt skuldsatta, och räntan på exempelvis CoreWeaves obligation som förfaller om fem år har redan stigit till 15 procent. AI-boomen erbjuder placerare fortfarande utmärkta möjligheter, men alla företag i sektorn kommer inte att gå segrande ur loppet.

Mellanårsvalet närmar sig

Placerarna funderar också på mellanårsvalet i USA den 3 november. Vid sidan av de stigande levnadskostnaderna har datacenter blivit en viktig valfråga. Allt fler medborgare oroar sig för hur datacenterboomen påverkar vattenförbrukningen, elpriset eller helt enkelt utsikten från det egna fönstret. Många funderar också på huruvida AI borde regleras mer, när nyheterna rapporterar om cyberattacker som AI-agenter utför. Även politikerna tvingas ta ställning till dessa frågor, och kritiska röster finns klart fler inom det demokratiska partiet.

Om demokraterna får majoritet i kongressens båda kamrar är det därmed möjligt att de försöker skärpa regleringen av AI. Presidenten har dock vetorätt, så försöken leder inte nödvändigtvis till förändringar. Guvernörsvalen som hålls i samband med mellanårsvalet är mycket viktiga för byggandet av datacenter, eftersom många delstater överväger att begränsa nya projekt. Placerarnas blickar riktas särskilt mot Texas, där guvernörsvalet väntas bli jämnt och nya projekt tillfälligt har lagts på is.

Det stundande mellanårsvalet kan ha bidragit till att nervositeten i tekniksektorn har ökat till följd av den medieuppmärksamhet som datacentren fått. Historiskt sett har aktiemarknaden ofta utvecklats något svagt inför mellanårsvalet, medan månaderna efter valet har varit klart positiva. Vi förväntar oss att AI-boomen fortsätter oavsett valresultatet. De viktigaste besluten om AI-utvecklingen fattas trots allt i företagen, inte bland politikerna.

Centralbankerna avvaktar

Europeiska centralbanken ECB och den amerikanska centralbanken Fed höll styrräntorna oförändrade vid sina möten i slutet av oktober. Räntehöjningar kan ändå fortsätta i december om energipriset fortfarande är högt. Nordeas ekonomer räknar med att ECB höjer styrräntan ytterligare två gånger under den här räntehöjningscykeln.

Priset på Brentolja fortsatte att stiga i oktober, trots att råoljetransporterna från Persiska viken redan har återhämtat sig till ungefär samma nivå som före krisen. Det råder dock fortfarande ett visst utbudsunderskott på oljemarknaden och oljelagren är låga. Därför är det osannolikt att priset nämnvärt sjunker innan en slutgiltig fred har uppnåtts. De största utmaningarna med utbudet gäller bränslen såsom diesel, eftersom raffinaderikapacitet har skadats både vid Persiska viken och i Ryssland. Inflationsriskerna är därför fortfarande förhöjda – ju längre energipriserna förblir höga, desto mer sannolikt är det att även priserna på slutprodukterna höjs.
Skribent

Hertta Alava

Hertta

Placeringsstrateg
Nordea Kapitalförvaltning

Stark ekonomisk tillväxt

Trots stigande räntor och energipriser har världsekonomin fortsatt att växa stabilt. Internationella valutafonden IMF höjde i oktober sin prognos för den globala tillväxten med en tiondel till 3,1 procent. Ekonomin i USA väntas växa med 2,3 procent både i år och nästa år. AI-investeringarna har blivit så stora att de redan har en betydande inverkan på tillväxten i hela ekonomin. Investeringsbanken Goldman Sachs bedömer att AI-investeringarnas andel av USA:s bruttonationalprodukt uppgår till cirka 1,8 procent i år och 2,5 procent nästa år. Under tidigare stora boomar har investeringarna under toppåren uppgått till omkring 2–5 procent av bruttonationalprodukten. De högsta siffrorna nåddes under toppåren för järnvägsbyggande.

I Europa har AI-boomen ännu inte kommit lika långt som i USA, men även på den gamla kontinenten byggs klart fler datacenter än tidigare. Finland får också sin del av dessa investeringar, och framför allt Googles projekt är så pass stora att de kommer att synas i tillväxtsiffrorna för nationalekonomin. Sammantaget väntas tillväxten i eurozonen stanna kring 1 procent i år. Det positiva är att Tysklands ekonomiska tillväxt äntligen har tagit fart efter tre år av nolltillväxt. IMF förutspår att Tysklands bruttonationalprodukt växer med 1,3 procent i år när investeringarna i försvar och infrastruktur ökar.

I stället för Tyskland har Frankrike blivit Europas nya sjuka man, vars skuldproblem hamnade i fokus i oktober när räntan på landets tioåriga statsobligation steg till 5 procent. Ränteskillnaden mot Tysklands motsvarande obligation är redan 1,5 procentenheter, vilket återspeglar marknadens bristande förtroende för hållbarheten i Frankrikes statsfinanser. Skuldkvoten har redan stigit till 120 procent, då statsbudgeten har visat underskott varje år sedan 1970-talet. De långsiktiga utsikterna förmörkas också av den åldrande befolkningen, eftersom pensionerna i Frankrike inte har fonderats. Nästa år hålls presidentval i landet, vilket inte kommer att öka politikernas beredskap att vidta sparåtgärder.

Resultattillväxten är den viktigaste drivkraften

Prognoserna för företagens resultattillväxt har höjts avsevärt i år. Den pågående resultatperioden för tredje kvartalet har gått som väntat. Därmed framstår prognosen om en global resultattillväxt på över 30 procent för helåret redan som relativt tillförlitlig. Utsikterna är gynnsamma även för nästa år, men resultattillväxten väntas ändå halveras till omkring 15 procent. Det beror till stor del på att halvledarbolagens tresiffriga resultattillväxt avtar till en mer måttlig nivå. Om resultattillväxten förblir så stark som väntat sjunker aktiernas värderingsmultiplar snabbt till relativt attraktiva nivåer. Den starka resultattillväxten är därför den viktigaste anledningen till att vi fortsätter att rekommendera övervikt i aktier.

Övervikt i tillväxtmarknadsaktier, finans och IT

Vi rekommenderar fortsatt övervikt i tillväxtmarknadsaktier, även om turbulensen bland halvledarbolagen har slagit särskilt hårt mot Korea, som är det näst största landet i tillväxtmarknadsindexet. Kraftiga kursrörelser sågs i oktober också i Brasilien, där aktiemarknaden steg kraftigt i början av månaden när högerkandidaten Flavio Bolsonaro fick flest röster i presidentvalets första omgång. Placerarna blev dock besvikna när vänsterkandidaten Lula da Silva vann den andra omgången. Detta ledde till att aktiekurserna rasade tillbaka till utgångsnivån. Kongress- och guvernörsvalen gick däremot bättre för högern, vilket kan leda till en mer återhållsam användning av offentliga medel trots presidentens benägenhet till populism. Av Nordeas fonder erbjuder till exempel Nordea Tillväxtregion Aktie* ett brett diversifierat placeringsalternativ på tillväxtmarknaderna.

I våra sektorsrekommendationer höjer vi energisektorn till neutralvikt, eftersom konflikten i Mellanöstern har pågått längre än väntat och det kan dröja länge innan energimarknaden åter är i balans. Samtidigt sänker vi industrisektorn från övervikt till neutralvikt. Vi fortsätter att övervikta IT och finans. Tillväxtutsikterna för IT-sektorn är fortsatt starka, och finanssektorn gynnas av den stabila ekonomiska tillväxten.

Placeringsfond Nordea Tillväxtregion Aktie A tillväxt*

  • Fonden investerar i tillväxtmarknader med bred diversifiering.
  • Asiatiska teknikföretag är nyckelaktörer i den globala AI-boomen.
  • Ökningen av råvarupriserna gynnar Latinamerika.
  • Tillväxten drivs också av urbanisering och den växande medelklassen.
  • Värderingsnivån är attraktiv.
Läs mer

Ränteplaceringar ger trygghet och avkastning

Obligationsräntorna är på en attraktiv nivå och erbjuder därför ett bra alternativ för placerare som vill undvika risker. Kreditriskpremierna har stigit något under de senaste månaderna, men de är fortfarande relativt låga i ett historiskt perspektiv. Skuldbekymmer hos enskilda företag har därmed inte gett upphov till någon bredare oro på företagsobligationsmarknaden. Vi neutralviktar alla obligationssegment. Bland Nordeas fonder placerar till exempel fonden Spara Ränta* diversifierat på räntemarknaden.

Nordea Spara Ränta*

  • Du får en fond som proffs förvaltar aktivt och som diversifierar placeringarna mångsidigt i olika ränteinstrument, såsom statsobligationer, investment grade- och high yield-företagsobligationer, säkerställda obligationer och penningmarknadsinstrument.
  • Fonden tillämpar Nordeas principer för hållbara investeringar.

Läs mer

Rekommendation om val av tillgångsslag

November 2026

Tillgångsslag

TillgångsslagRekommendationI relation till neutralvikt (%-enh.)
AktierÖvervikt+5
MasslånNeutralvikt
0
PenningmarknaderUndervikt-5

Aktiemarknaden

AktiemarknadenRekommendationI relation till neutralvikt (%-enh.)Rekommenderad andel
NordamerikaNeutralvikt
050 %
VästeuropaUndervikt-510 %
FinlandNeutralvikt015 %
JapanNeutralvikt05 %
TillväxtmarknaderÖvervikt520 %

Masslånemarknaderna

Masslåne-
marknaden

RekommendationI relation till neutralvikt (%-enh.)Rekommenderad andel
StatslånNeutralvikt
030 %
FöretagslånNeutralvikt
050 %
RiskföretagslånNeutralvikt020 %
Tillväxtränte-marknaderNeutralvikt00 %

Avkastning på tillgångsslag

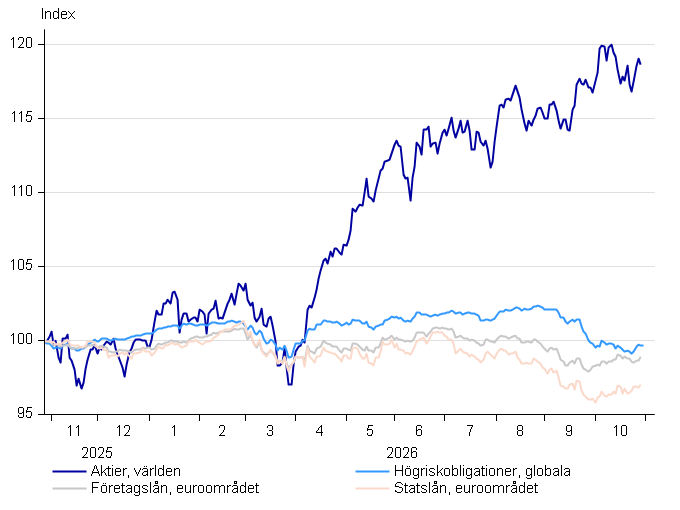
Vakiograafit - Osakkeet ja korot_ruotsi.png

Avkastning på tillgångsslag för de senaste 12 månader: Aktier, världen 18,7 %, Riskföretagslån, globala 0,3 %, Företagslån, euroområdet -1,1 %, Statslån, euroområdet -3,0 %.

Avkastning på aktiemarknaden

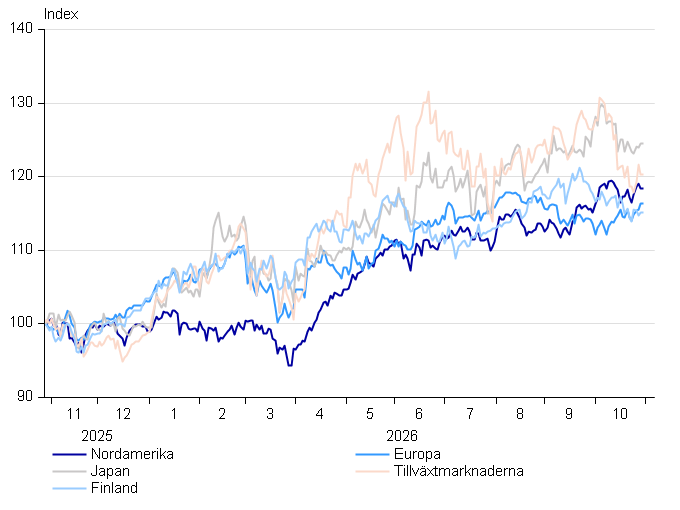
Vakiograafit - Osakealueet_ruotsi.png

Avkastning på tillgångsslag för de senaste 12 månader: Nordamerika 18,4 %, Europa 16,4 %, Japan 24,6 %, Tillväxtmarknader 20,3 %, Finland 15,1 %.

Redaktion

Ansvarig redaktör
Antti Saari, Nordea Kapitalförvaltning, Nordea Bank Abp
antti.saari@nordea.com

Innehåll
Hertta Alava, Ville Korhonen, Antti Saari, Teemu Mäkelä

Registrerad adress och hemort
Hamnbanegatan 5, Helsingfors, 00020 NORDEA
FO-nummer 2858394-9

E -post

Ansvarsfriskrivning

* Viktig information

Placeringstjänsterna tillhandahålls av Nordea Bank Abp. Emittent av de produkter som nämns i artikeln är Nordea Bank Abp.

Uppgifterna i denna artikel är endast avsedda som allmän produktinformation. De ger inte en heltäckande bild av de produkter som nämnts och riskerna med dem. De ska inte betraktas som placeringsråd eller rekommendationer. Kom ihåg att placeringar alltid är förknippade med risk. Avkastningen på placeringar kan variera och kapitalet kan gå delvis eller helt förlorat. Den historiska avkastningen är ingen garanti för framtiden. Ta del av uppgifter, dokument och faktablad om placeringsprodukterna innan du fattar placeringsbeslut.

Denna artikel innehåller marknadsföring.